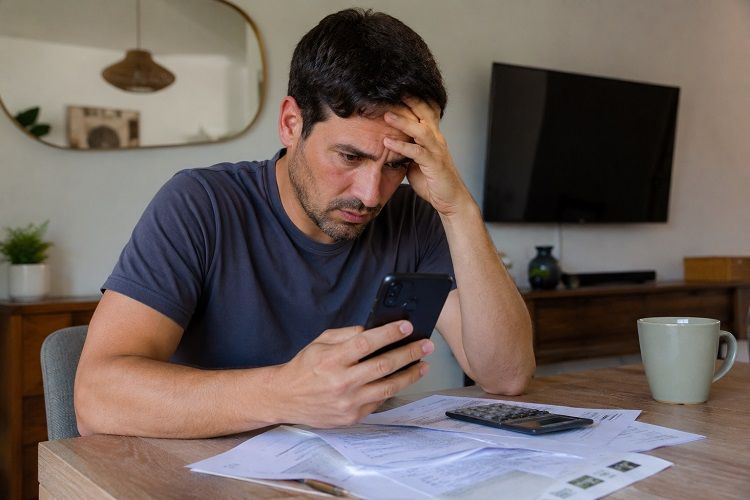
Un relevamiento nacional de Zentrix Consultora reveló que dos de cada tres argentinos agotan sus ingresos a más tardar el día 20. Entre los menores de 40 años, la situación es aún más crítica: apenas el 3% logra ahorrar y seis de cada diez tomaron deuda en los últimos seis meses. La mayoría de los créditos se destina a cubrir alimentos, salud y servicios.
Llegar a fin de mes se convirtió en un desafío para buena parte de los argentinos. Según el Monitor de Opinión Pública (MOP) de septiembre, elaborado por Zentrix Consultora, casi cuatro de cada diez personas agotan sus ingresos durante la primera quincena y dos de cada tres se quedan sin dinero a más tardar el día 20. Apenas el 34% consigue llegar a fin de mes y solo el 9,8% logra ahorrar.
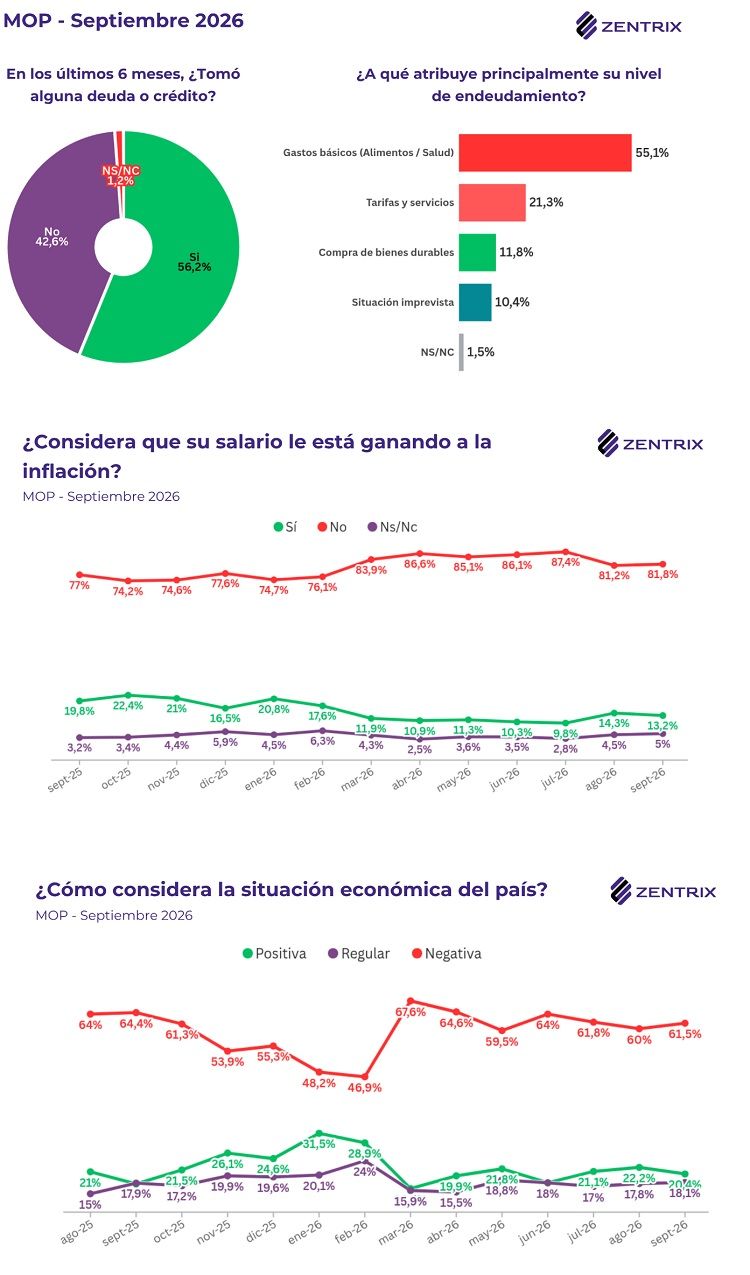
En este escenario, el crédito aparece cada vez menos como una herramienta de consumo y más como una forma de completar los ingresos. El 56,2% de los encuestados tomó deuda durante los últimos seis meses y, entre ellos, el 55,1% lo hizo para afrontar alimentos y salud, mientras que otro 21,3% necesitó financiamiento para pagar tarifas y servicios. Solo el 11,8% compró bienes durables. A esto se suma que el 81,8% considera que su salario no le gana a la inflación, una percepción que se mantiene por encima del 81% desde marzo y que alcanzó el 87,4% en julio.
Los menores de 40 años, entre los más afectados
La situación se agrava entre los menores de 40 años. En esa franja, el 72% se queda sin ingresos a más tardar el día 20, apenas el 3% consigue ahorrar y el 60,9% recurrió al endeudamiento durante los últimos seis meses. Además, el 69,1% evalúa negativamente la economía del país. La combinación de salarios que se agotan antes de tiempo, ausencia de ahorros y dependencia del crédito deja a este sector especialmente expuesto frente a cualquier gasto imprevisto.
El problema no termina cuando se consigue dinero para completar el mes. Las deudas contraídas para cubrir gastos cotidianos deben pagarse con los ingresos del período siguiente, lo que reduce nuevamente el presupuesto disponible. Así se configura un círculo difícil de interrumpir, en el que el financiamiento deja de ser una solución excepcional para convertirse en una necesidad recurrente.
La clase baja: el 83,3% no llega al día 20
Las diferencias por nivel socioeconómico son todavía más pronunciadas. En la clase baja, el 59,6% agota sus ingresos antes del día 15 y el 83,3% no supera el día 20. Apenas el 0,9% logra ahorrar y el 68,1% tomó deuda durante los últimos seis meses. Entre quienes recurrieron al crédito, el 65,5% destinó el dinero a cubrir gastos básicos, una proporción que refleja hasta qué punto el endeudamiento está asociado a la subsistencia.
El contraste con los sectores de mayores ingresos es marcado. En la clase alta, el 20% se queda sin dinero antes de fin de mes y el 61,9% consigue ahorrar. Además, el 36,5% solicitó financiamiento y, entre ellos, el 63,4% lo utilizó para adquirir bienes durables. Mientras para unos endeudarse representa una decisión de compra, para otros se convirtió en una herramienta indispensable para sostener la vida cotidiana.
La clase media se endeuda para pagar los servicios
La clase media presenta una dificultad particular: el peso de las tarifas. Según el estudio, el 51,4% no llega a fin de mes con sus ingresos y el 47,1% tomó deuda en el último semestre. Entre quienes lo hicieron, el 45,6% necesitó cubrir gastos básicos y el 29% recurrió al crédito para pagar servicios, la proporción más alta entre los tres niveles socioeconómicos, frente al 18,2% de la clase baja y el 4,7% de la alta.
Este comportamiento muestra cómo los gastos fijos presionan sobre los presupuestos familiares, incluso en hogares que no pertenecen a los sectores de menores recursos. Para una parte importante de la clase media, pagar las facturas dejó de ser una obligación que puede resolverse únicamente con los ingresos del mes y comenzó a requerir financiamiento.
Siete de cada diez argentinos quieren que el Estado intervenga frente al endeudamiento
El relevamiento también indagó sobre el papel que debería asumir el Estado ante el crecimiento de la morosidad. El 67% de los encuestados considera necesaria alguna forma de intervención: el 36,1% entiende que se trata de un problema de toda la sociedad y que el Estado debería hacerse cargo, mientras que el 30,9% sostiene que, aunque sea una cuestión entre privados, corresponde que intervenga. En cambio, el 29,1% cree que no debería hacerlo.
Sin embargo, la mayoría no plantea la eliminación de las deudas. Entre quienes respaldan la intervención estatal, el 61,3% prefiere que se regulen el otorgamiento y las condiciones de los créditos, el 23,6% propone refinanciaciones a través del Banco Central y apenas el 7,5% apoya una condonación por ley. La demanda apunta principalmente a establecer reglas más claras sobre tasas de interés, plazos y capacidad de pago, antes que a implementar mecanismos generalizados de rescate.
La economía del país se percibe peor que la situación personal
Otro dato significativo es la distancia entre la percepción individual y la evaluación de la economía nacional. Mientras el 39,3% califica negativamente su situación personal, el 61,5% tiene una visión desfavorable del país, una diferencia de más de 22 puntos porcentuales. El pesimismo también presenta una marcada brecha social: alcanza al 70,7% de la clase baja, al 56,5% de la media y al 42,9% de la alta.
El informe deja planteado un problema que va más allá del nivel de los salarios: cuánto tiempo alcanza el dinero disponible. Cuando los ingresos se terminan antes que el mes, las familias recurren a préstamos para sostener sus gastos y luego deben destinar parte de lo que cobran a cancelar esas obligaciones. Esa dinámica puede profundizar las dificultades de pago y convertir el endeudamiento cotidiano en un problema estructural.
Cómo se realizó el relevamiento
Los datos corresponden al Monitor de Opinión Pública de septiembre de 2026, elaborado por Zentrix Consultora sobre 1.438 casos válidos de alcance nacional. El trabajo de campo se desarrolló entre el 22 y el 30 de septiembre mediante cuestionarios autoadministrados en línea, con una muestra ponderada por región, edad, sexo y voto declarado. La consultora informó un margen de error teórico de ±2,6%, con un nivel de confianza del 95%. Los resultados no deben extrapolarse directamente a provincias o municipios sin las correspondientes consideraciones metodológicas.

Medio de comunicación autogestivo con noticias locales y de la región.